Categoria: Gestão

  • Do caixa à IA: o que 1h10 com Daniella Marques diz ao varejo

    Do caixa à IA: o que 1h10 com Daniella Marques diz ao varejo

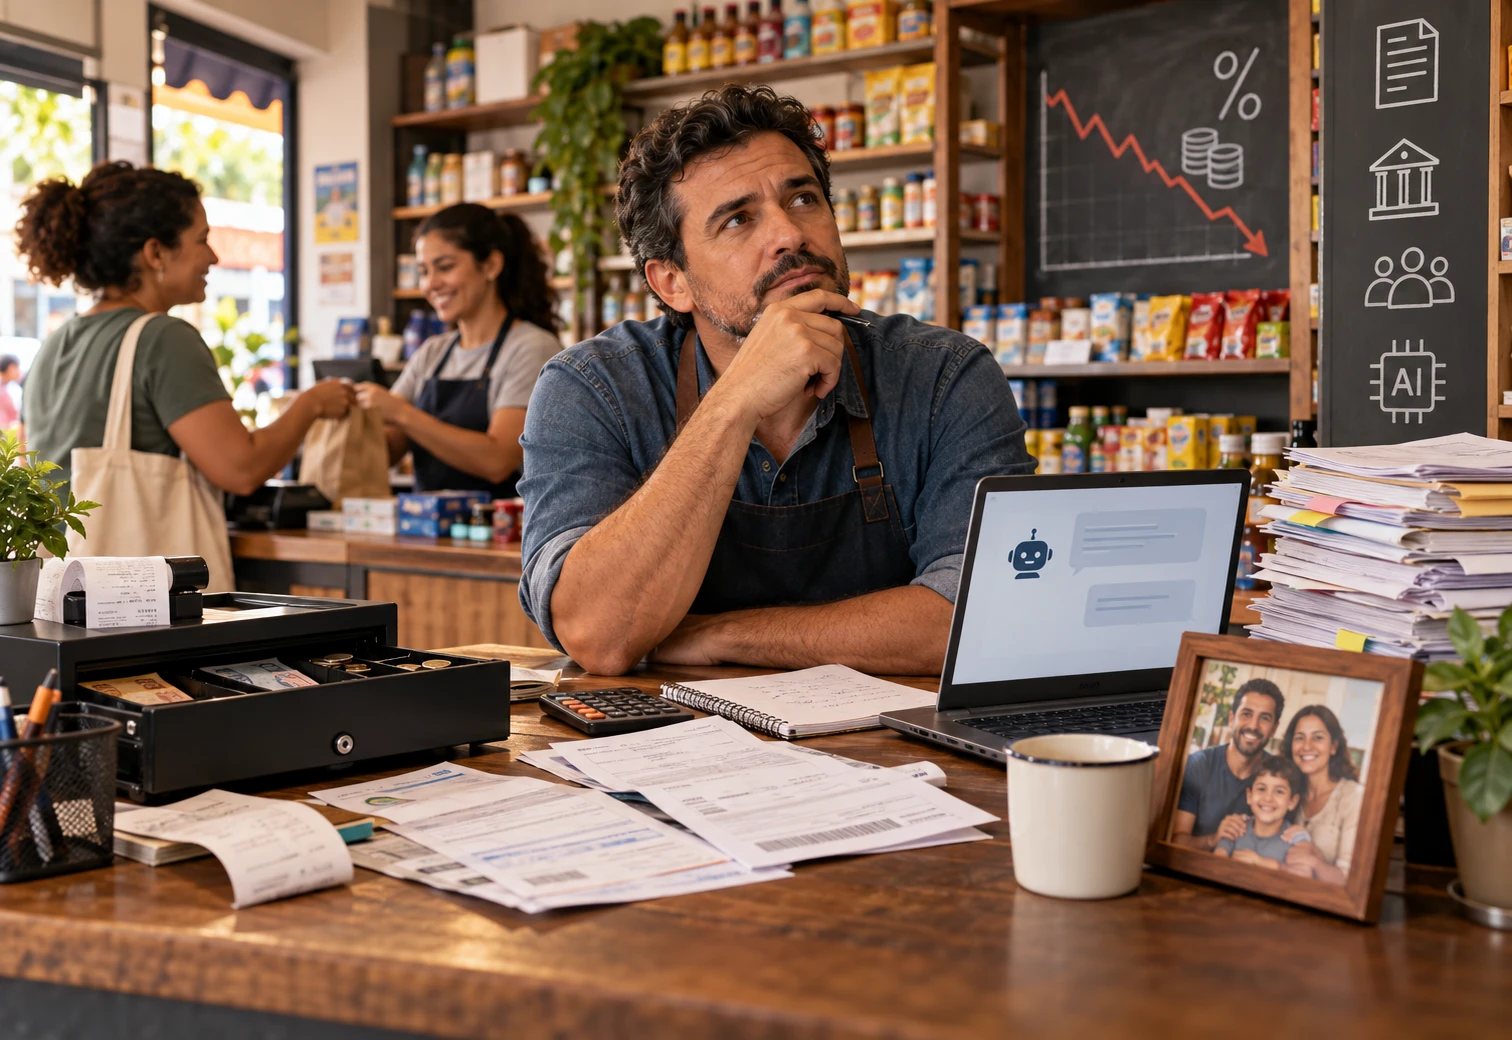
    Juros, cultura, burocracia, inteligência artificial, liderança e família entraram na conversa. Para quem toca uma loja, muita coisa bate na porta.

    Quem tem uma loja normalmente não começa o dia olhando um painel cheio de indicadores. Começa vendo se entrou dinheiro, se o fornecedor vence na sexta, se o funcionário chegou e se aquele produto parado finalmente vendeu.

    É por isso que a conversa de Daniella Marques no Extremos, do G4 Podcasts, interessa ao varejo mesmo quando o assunto começa em um banco com milhares de funcionários.¹ Perguntam o que ela observa primeiro ao entrar numa empresa. A resposta: cultura e caixa.

    Primeiro, o caixa

    Daniella usa uma expressão conhecida: cash is king. Numa grande empresa, isso abre a conversa sobre dívida e capital de giro. Na loja pequena, é mais direto: quanto tem na conta, quanto entra esta semana e o que vence antes.

    O tema volta quando a conversa chega aos juros e ao endividamento. Se o lojista paga caro para financiar estoque e o consumidor também está apertado, os dois problemas se encontram no balcão. A venda que saía em dois pares vira um. A compra por impulso fica para o mês seguinte. O parcelamento começa a pesar.

    O pequeno também tem vantagens

    Em outro momento, a conversa entra em retenção de clientes. Preço e distribuição ajudam a conquistar mercado, mas não fazem todo o trabalho. Isso interessa a quem olha para uma Amazon, uma Shopee ou uma grande rede e pensa: como competir com isso?

    Talvez não seja pelo estoque. A loja pequena pode conhecer o cliente, separar o produto que ele gosta, avisar quando chega uma numeração e resolver uma troca sem transformar o caso numa audiência de conciliação. O Sebrae coloca proximidade, flexibilidade e vínculo com o cliente entre as vantagens competitivas dos pequenos negócios.² Num varejo cada vez mais impessoal, conhecer quem entra pela porta ainda vale bastante.

    “Sempre fizemos assim”

    Daniella usa Caixa e Correios para falar de empresas que ficaram confortáveis com a posição que tinham. Dá para trazer a mesma ideia para uma loja com três funcionários. “Essa marca sempre vende.” “Meu cliente não compra pela internet.” “Esse produto sai todo inverno.” Até parar de sair.

    O Pix mudou o pagamento. O WhatsApp virou canal de venda. O marketplace deixou o preço fácil de comparar. TikTok e Instagram mudaram a maneira como muita gente descobre produto. Não é preciso correr atrás de toda novidade. Só não dá para tratar mudança como se fosse problema dos outros.

    A IA também chegou nessa conversa

    Perto do fim, aparece inteligência artificial. Daniella fala principalmente sobre produtividade e sobre como a tecnologia poderia modernizar o Estado. Na loja pequena, dá para começar bem antes disso.

    Uma IA pode ajudar a escrever uma campanha, organizar informações, preparar uma mensagem para clientes que sumiram ou fazer em dez minutos uma tarefa que tomava quarenta. Não precisa instalar um robô na porta nem contratar um diretor de inovação. Economizar meia hora já é inovação.

    Intuição não vem do nada

    A crise de 2008 também entra no episódio. Daniella conta que tirou dinheiro da bolsa antes da queda e atribui parte da decisão à intuição, mas explica que estava no Canadá e recebia informações diferentes das que circulavam no Brasil.¹ A intuição tinha matéria-prima.

    Para o varejista, essa matéria-prima está em lugares menos sofisticados: a conversa com vendedor, fornecedor e cliente, a loja do concorrente, aquele produto que todo mundo pergunta e ninguém encontra. O dono que passa o dia resolvendo problema conhece bem a própria operação e, sem perceber, pode ir perdendo contato com o mercado.

    Nem todo funcionário bom concorda com o chefe

    Cultura e equipe aparecem várias vezes, e Daniella faz uma distinção útil entre lealdade e bajulação. Se todo mundo concorda com o dono o tempo inteiro, alguma coisa provavelmente não está chegando até ele.

    A vendedora percebe que um produto não gira. O gerente acha que a promoção não funcionou. O caixa escuta a mesma reclamação toda semana. Se falar dá problema, todos aprendem rápido a ficar quietos. Não é preciso criar um comitê: às vezes basta o dono ouvir “isso aqui não está funcionando” sem transformar a conversa numa defesa da própria decisão.

    Política, imposto e burocracia

    Uma parte relevante da entrevista trata de governo, impostos, juros, gastos públicos e eleição. Daniella critica a condução econômica do governo Lula e defende menos gastos, menos burocracia e um Estado menor. Hoje ela coordena a área econômica da campanha de Flávio Bolsonaro.³ Do outro lado, o governo defende que dá para perseguir o equilíbrio fiscal mantendo investimentos e programas sociais dentro do arcabouço.⁴

    Na loja, ela chega de um jeito menos teórico. Juro aparece no capital de giro. Imposto entra no preço. Crédito interfere na compra. Renda apertada muda o movimento. Brasília parece longe até chegar o boleto.

    A burocracia entra pelo exemplo de quem vende pastel e decide formalizar o negócio: licenças, prefeitura, vigilância sanitária, bombeiros e aluguel correndo enquanto a empresa ainda tenta abrir. No pequeno negócio, uma manhã perdida com papelada é uma manhã em que o dono não comprou, não vendeu e não cuidou da loja.

    E tudo termina em família

    Nos minutos finais, o assunto muda. Entram maternidade, paternidade, divisão das tarefas em casa e presença com os filhos. Daniella questiona a velha associação entre trabalhar muitas horas e produzir muito, e resume: “Pessoas felizes performam mais.”¹

    Numa empresa com centenas de funcionários, isso vira política de RH. Numa loja com cinco pessoas, é mais visível: basta uma estar esgotada para uma parte importante da operação estar esgotada junto.

    Para levar para a loja amanhã

    Depois de mais de uma hora de conversa, não sobra uma grande fórmula. Sobram perguntas. Seu caixa está saudável? Você ainda sabe por que o cliente escolhe a sua loja? Sua equipe fala quando vê um problema? Alguma coisa mudou no mercado e você continua fazendo do jeito antigo?

    E tem a última: quanto do seu dia está sendo gasto em tarefas que poderiam ser feitas de outra maneira? Para responder a isso não é preciso ter 90 mil funcionários. Às vezes basta abrir a porta da loja amanhã e prestar um pouco mais de atenção.


    Aprofunde-se no assunto

    Esta análise foi feita com base no episódio “Ela Salvou um Banco de 168 Anos e Alerta: A Crise no Brasil Ainda Nem Começou | EXTREMOS”, do G4 Podcasts, com Daniella Marques, Alfredo Soares e Bruno Nardon. Se você quer se aprofundar no assunto, assista agora ao episódio completo: https://www.youtube.com/watch?v=i5sM3_nXY9Y

    Fontes

    1. G4 Podcasts — “Ela Salvou um Banco de 168 Anos e Alerta: A Crise no Brasil Ainda Nem Começou | EXTREMOS”, com Daniella Marques
    2. Sebrae — “Tendências de consumo 2026: caminhos para pequenos negócios”
    3. Poder360 — Daniella Marques na coordenação econômica da campanha de Flávio Bolsonaro
    4. Agência Brasil — “Haddad sai em defesa de arcabouço fiscal e se compromete com metas”
  • Seu cliente está sem dinheiro — e o caixa da loja sente primeiro

    Seu cliente está sem dinheiro — e o caixa da loja sente primeiro

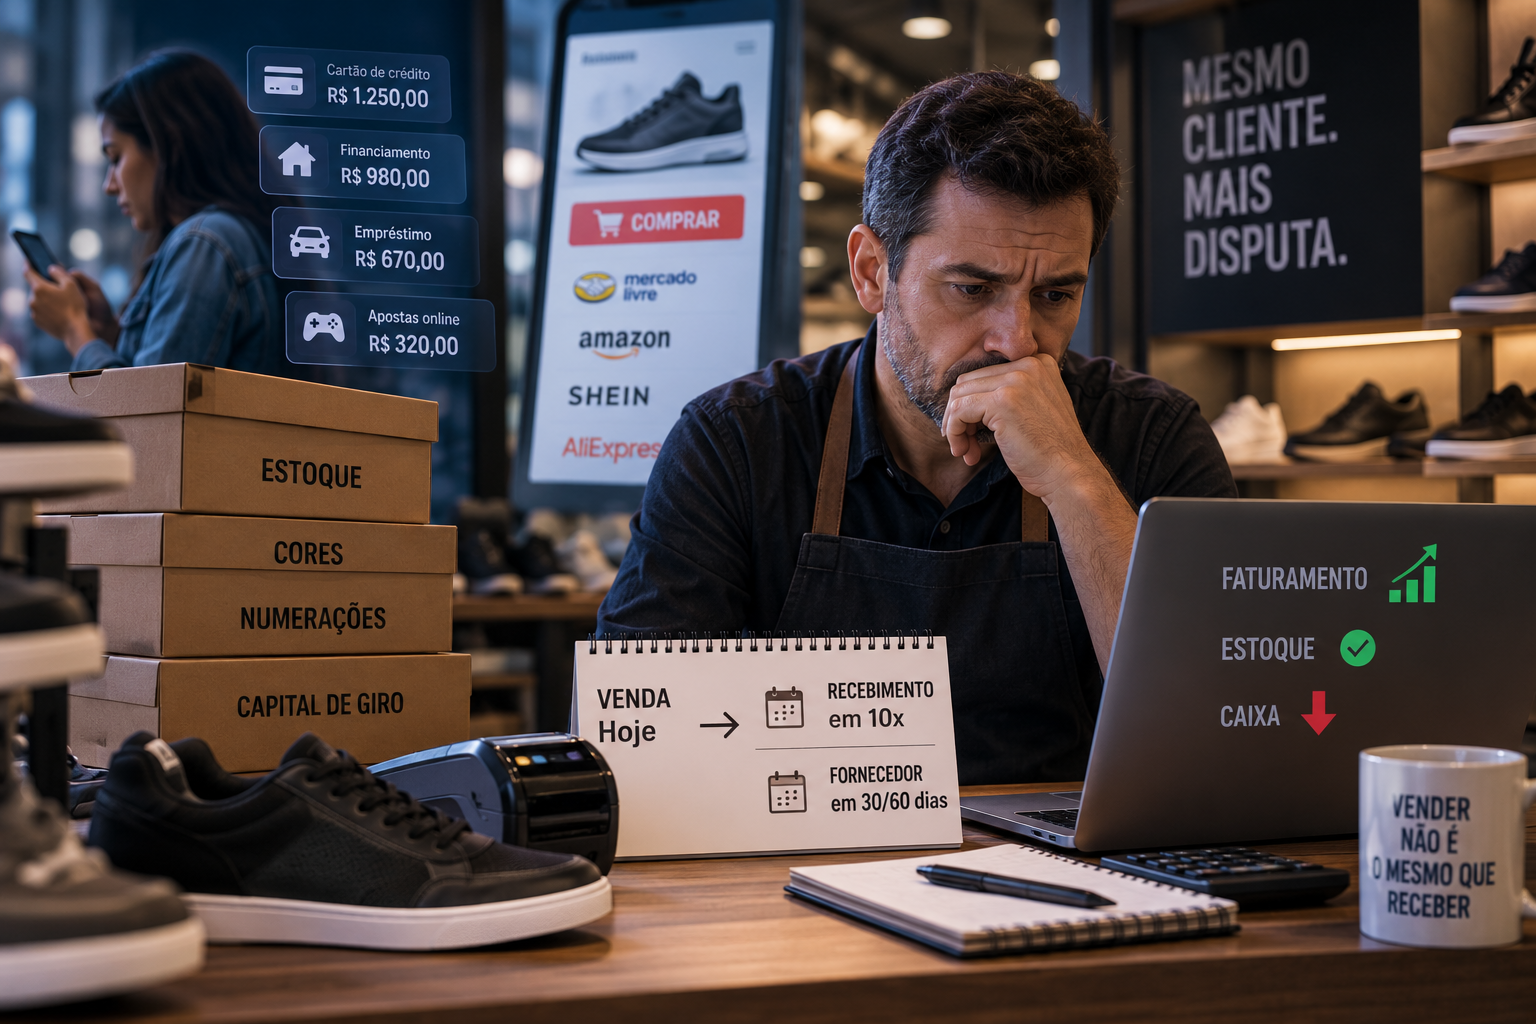
    Cliente endividado, crédito caro, estoque parado e marketplaces pressionando preço: por que faturamento não significa dinheiro no caixa.

    Faturamento subindo, estoque ok e pouco dinheiro na conta. Parece contraditório, mas é uma cena possível — e perigosa — no varejo.

    No episódio “Seu Cliente Está sem Dinheiro”, do Papo de Gestão, Rafael Furlan, cofundador da North Asset, resume o problema em uma frase: empresa não quebra quando dá prejuízo; quebra quando o caixa acaba.¹

    É uma simplificação, mas ajuda a olhar para o lugar certo. A venda registra o negócio. O caixa mostra quando o dinheiro chegou — e quanto saiu antes disso.

    O cliente chega mais apertado

    O número: em julho, 82% das famílias brasileiras estavam endividadas, segundo a CNC.²

    Isso não quer dizer que 82% estavam sem pagar as contas. Em junho, a inadimplência atingia 29,9%.³ Endividamento e atraso são coisas diferentes, mas ambos mostram que boa parte da renda já tem destino.

    O Banco Central traz outro recorte: em junho, o comprometimento médio da renda com o serviço da dívida chegou a 28,85%.⁴

    Traduzindo: antes de pensar em um novo tênis, uma sandália ou um sapato, muita gente já precisa pagar cartão, financiamento e empréstimo.

    No podcast, Rafael acrescenta um concorrente que não aparece na vitrine. Ele relata que uma grande varejista teria identificado mais de R$ 1 bilhão em apostas feitas por seus clientes no cartão cobranded da varejista durante a Copa.

    O nome da empresa e o levantamento não foram apresentados no episódio, então o número deve ser lido como relato do entrevistado — não como estatística do mercado. A lógica, porém, é simples: a bet disputa o mesmo orçamento que poderia chegar ao varejo.

    O concorrente agora chega pela tela

    Quando o faturamento cai, nem sempre é porque o cliente deixou de comprar. Ele pode apenas ter mudado de canal.

    Marketplaces, lojas virtuais e redes sociais reduziram a distância entre quem vende e quem compra. Um novo lojista — e até uma pessoa física — consegue apresentar produtos a milhares de pessoas sem ter ponto comercial, equipe grande ou presença consolidada na cidade. Para a loja local, isso significa disputar a atenção do cliente com vendedores de todo o país e com produtos importados, principalmente os de origem chinesa, que aumentaram a pressão sobre preço nos marketplaces.

    Ignorar o on-line, portanto, não protege o varejo físico. Se a loja está perdendo faturamento, precisa entender onde o cliente passou a pesquisar, comparar e comprar — e como usar esses canais para voltar a fazer parte da decisão.

    Isso não significa entrar em todos os marketplaces nem transformar preço na única arma. Quem compete apenas pelo menor valor enfrenta vendedores com outra escala, outra estrutura de custo e, muitas vezes, margens impossíveis de acompanhar. A disputa tende a ficar pior a cada rodada de desconto.

    A vantagem da loja local está justamente no que a tela não entrega sozinha: confiança, atendimento, conhecimento do gosto e da numeração do cliente, rapidez para resolver um problema e presença depois da venda. As mídias sociais podem ampliar essas relações, manter a loja próxima e levar esse valor para além da calçada.

    O caminho mais forte não é escolher entre físico e digital. É usar o alcance do on-line para criar contato e a conexão real para gerar preferência. Quem entender essa combinação terá mais chance de continuar crescendo sem depender de uma guerra de preços que destrói margem e pressiona ainda mais o caixa.

    O dinheiro da coleção fica preso na grade

    Para uma loja de calçados, o problema começa antes da venda.

    Um modelo chega em cores e numerações diferentes. Os tamanhos mais procurados giram primeiro; outros ficam. Contabilmente, ainda existe estoque. Comercialmente, uma grade quebrada pode perder boa parte da força.

    Na prática: o fornecedor vence, a folha chega e a próxima coleção precisa ser comprada enquanto parte do dinheiro continua parada em pares de baixa saída.

    Se o cliente parcela em dez vezes e o fornecedor recebe em 30 ou 60 dias, abre-se um intervalo. Esse espaço precisa ser coberto com caixa próprio, prazo negociado ou crédito.

    Com a Selic em 14% ao ano em 9 de setembro, carregar esse intervalo ficou caro.⁵ O custo aparece no empréstimo, na antecipação do cartão, na negociação com o banco e até no prazo mais curto oferecido pelo fornecedor.

    O parcelamento não é o vilão. Ele pode aumentar conversão e tíquete. O problema surge quando a margem da venda não paga o tempo necessário para receber.

    Vender bem não conserta uma dívida ruim

    Rafael usa a Casas Bahia para explicar a diferença entre operação e balanço.

    Segundo a análise apresentada por ele no podcast, a companhia mostrou melhora operacional, mas divulgou um prejuízo contábil próximo de R$ 10 bilhões após ajustes e baixas contábeis. Mesmo retirando esses efeitos, o prejuízo ajustado teria ficado perto de R$ 978 milhões.¹

    A leitura de Rafael é que uma empresa pode vender melhor, ganhar eficiência e ainda continuar pressionada por uma dívida construída no passado. O caixa gerado pela operação não consegue correr mais rápido que juros, vencimentos e renegociações.

    Na loja pequena, a escala muda; a lógica, não.

    A operação pode funcionar, a equipe pode vender e a margem bruta parecer boa. Se dívidas antigas levam tudo o que sobra, buscar mais crédito sem corrigir a estrutura apenas empurra o problema para o próximo mês.

    Também existe o caso inverso: a dívida parece ser a causa, mas é consequência de compra errada, desconto excessivo, despesa fixa alta ou estoque sem giro.

    Primeiro, descubra qual problema você tem

    Antes de cortar custo ou correr ao banco, vale separar três situações.

    Problema de venda: caiu o fluxo, a conversão, o tíquete ou a saída das categorias importantes.

    Problema de capital de giro: a venda acontece, mas o dinheiro demora a voltar. O estoque cresce, o cliente parcela e o fornecedor vence antes.

    Problema de balanço: a operação até gera caixa, porém dívida e juros consomem o resultado.

    Os três podem acontecer juntos. Mas não se resolvem do mesmo jeito.

    Dar desconto combate estoque parado, mas pode piorar a margem. Antecipar cartão resolve uma data, mas cobra caro. Cortar compra reduz a saída de caixa, mas também pode deixar a loja sem os tamanhos que realmente vendem.

    Segurar, cortar ou avançar?

    No fim do episódio, Rafael sugere três posturas para atravessar o momento.

    Segurar é preservar liquidez quando a visibilidade está baixa. Comprar com mais critério, negociar prazo antes do aperto e proteger a reposição dos campeões.

    Cortar não é passar uma régua na empresa. É retirar o que consome caixa sem devolver venda ou margem: profundidade errada, desconto automático, mídia sem retorno e despesa que virou hábito.

    Avançar exige uma pergunta incômoda: se o retorno demorar mais do que o previsto, a loja continua pagando operação, fornecedor e reposição?

    Uma compra de oportunidade, um mix maior ou uma nova unidade não são baratos só porque o preço de entrada parece bom. São baratos quando o ciclo inteiro cabe no caixa.

    O que olhar além do faturamento

    O varejo fechou o primeiro semestre com 986 empresas em recuperação judicial, alta de 20,4% em 12 meses, segundo o Monitor RGF-BIZDOC.⁶

    Mas calma: a incidência média de empresa em recuperação por mil varejistas é de 0,16 — abaixo da média nacional de todos os setores que é de 0,30. O número mostra aumento de pressão, não uma quebradeira generalizada.

    Para enxergar o risco dentro da própria loja, faturamento e margem bruta não bastam. É preciso acompanhar:

    • quanto tempo o estoque leva para girar (Giro de estoque);
    • quando o dinheiro das vendas entra (PMRV – Prazo Médio de Recebimento de Vendas);
    • quando fornecedores e despesas vencem (PMPF – Prazo Médio de Pagamento a Fornecedores);
    • quanto sobra depois de taxas, descontos e juros (Lucro Líquido);
    • quanto dinheiro está preso em modelos, cores e numerações de baixa saída (pode ser analisado pela curva ABC e Ruptura de estoque).

    A linha final: crescer não é o problema. Financiar o crescimento no escuro é.

    Se cada nova venda exige mais estoque, mais prazo e mais crédito do que a margem consegue pagar, vender mais acelera a falta de caixa. Quando esse ciclo está visível, o caixa deixa de ser o saldo observado no fim do dia e passa a orientar compra, grade, preço, prazo e expansão.


    Aprofunde-se no assunto

    Esta análise foi feita com base no episódio “Seu Cliente Está sem Dinheiro”, do Papo de Gestão/G4 Podcasts. Se você quer se aprofundar no assunto, acesse agora o episódio: https://www.youtube.com/watch?v=ESyuxxP2BYI


    Fontes

    1. Papo de Gestão/G4 Podcasts — “Seu Cliente Está sem Dinheiro”
    2. CNC — endividamento em julho
    3. CNC — endividamento e inadimplência em junho
    4. Banco Central — comprometimento de renda das famílias
    5. Banco Central — meta Selic
    6. Times Brasil — Monitor RGF-BIZDOC sobre o varejo